Lebensversicherung in der Schweiz: Wie viel Schutz braucht Ihre Familie?
Stand September 2026 · Beträge und Regeln mit Quellen aus AHV, BVG, UVG und Steuerrecht
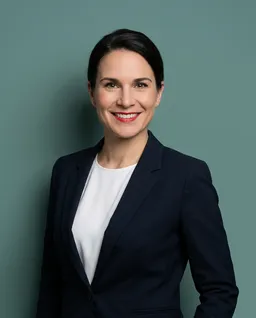
Nicole Bohne
Beraterin für Vorsorge und Risikoschutz
- 10 Jahre in Versicherung und Vorsorge, zuvor bei der Basler und der Zurich
- Spezialisiert auf Vorsorge: Säule 3a, Risikoschutz und Steuern
- Kennt die Versicherungsfragen beim Umzug in die Schweiz
- Berät auf Deutsch, Englisch und Französisch · FINMA F01536402
45 Minuten per Video, kostenlos und unverbindlich. Gespräche zu Lebensversicherung und Erwerbsunfähigkeit führt Nicole.
Todesfallkapital berechnen: Ihr persönlicher Richtwert
Was fehlt Ihrer Familie pro Jahr, wie lange, und was ist schon da? Der Rechner arbeitet nur mit Ihren Zahlen, ohne Marktannahmen.
Bedarfsrechner
Wie viel Todesfallschutz braucht Ihre Familie?
Ein Richtwert aus Ihren eigenen Zahlen: Was fehlt Ihrer Familie pro Jahr, wie lange, und was ist schon da?
Richtwert Todesfallkapital
Vereinfachte Rechnung ohne Zinsen, Steuern und Teuerung. Ein Richtwert, keine Offerte: Die Renten aus der Pensionskasse stehen auf Ihrem Vorsorgeausweis, die AHV-Renten hängen von Ihren Beitragsjahren und Ihrem Einkommen ab.
Wo Sie die Zahlen finden
Vorsorgeausweis
Ihre Pensionskasse schickt ihn jedes Jahr. Darauf stehen Ehegatten- und Waisenrente sowie ein allfälliges Todesfallkapital. Viele Kassen zahlen mehr als das gesetzliche Minimum.
AHV-Renten
Die Spannen für 2026 stehen in der Tabelle unten. Die genaue Höhe hängt von Beitragsjahren und Durchschnittseinkommen der verstorbenen Person ab.
Bestehende Policen
Todesfallkapital aus 3a- oder 3b-Policen, Kontoguthaben und die Restschuld der Hypothek. Alles, was schon da ist, senkt die nötige Summe.
Was zahlen AHV, Pensionskasse und Unfallversicherung im Todesfall?
Drei Systeme zahlen Hinterlassenenrenten, jedes mit eigenen Regeln. Die Unfallversicherung zahlt nur, wenn der Tod die Folge eines Unfalls ist.
| Leistung | AHV (1. Säule) | Pensionskasse (BVG-Minimum) | Unfallversicherung (nur bei Unfalltod) |
|---|---|---|---|
| Rente für den Ehegatten | 80 % der Altersrente: 2026 CHF 1'008 bis 2'016 pro Monat* | 60 % der vollen Invalidenrente, die der verstorbenen Person zugestanden hätte | 40 % des versicherten Verdienstes |
| Rente pro Kind | 40 % der Altersrente: CHF 504 bis 1'008 pro Monat*. 60 %, wenn das Kindesverhältnis nur zum verstorbenen Elternteil bestand | 20 % der vollen Invalidenrente | 15 % (Halbwaise), 25 % (Vollwaise) |
| Obergrenzen | Zwei Renten für dasselbe Kind zusammen höchstens CHF 1'512 pro Monat | Gesetzliches Minimum. Viele Pensionskassen zahlen mehr: massgebend ist Ihr Vorsorgeausweis | Alle Hinterlassenen zusammen höchstens 70 %, mit AHV/IV zusammen höchstens 90 % des versicherten Verdienstes (höchstens CHF 148'200 pro Jahr) |
| Wann der Ehegatte eine Rente erhält | Witwe: wenn sie Kinder hat, oder ab 45 Jahren nach mindestens 5 Ehejahren. Witwer: nur mit Kindern; seit dem EGMR-Urteil von 2022 endet seine Rente nicht mehr mit dem 18. Geburtstag des jüngsten Kindes. Eingetragene Partner sind Witwern gleichgestellt | Für Frauen und Männer gleich: wer für mindestens ein Kind sorgen muss, oder wer über 45 ist und mindestens 5 Jahre verheiratet war. Sonst einmalige Abfindung von drei Jahresrenten | Mit rentenberechtigten Kindern oder bei mindestens zwei Dritteln Invalidität. Eine Witwe zusätzlich ab 45 oder mit Kindern, die keine Rente mehr erhalten. Sonst eine Abfindung |
| Wie lange Kinder eine Rente erhalten | Bis 18, in Ausbildung bis 25 | Bis 18, in Ausbildung bis 25 | Bis 18, in Ausbildung bis 25 |
| Unverheiratete Paare | Keine Rente für den Partner | Nur wenn das Reglement der Pensionskasse es vorsieht, zum Beispiel nach 5 Jahren Zusammenleben | Keine Rente für den Partner (nur Ehegatten und Kinder) |
*Bei voller Beitragsdauer (Rentenskala 44). Fehlen Beitragsjahre, etwa nach einem Zuzug, gibt es eine Teilrente. Voraussetzung ist mindestens ein volles Beitragsjahr der verstorbenen Person. Die 13. AHV-Rente wird auf Hinterlassenenrenten nicht ausbezahlt. Hat jemand Anspruch auf eine Hinterlassenen- und eine Alters- oder IV-Rente, wird nur die höhere bezahlt.
Quellen: AHV-Merkblatt 3.03 (Stand 1.1.2026) · AHVG Art. 23 bis 37 · BVG Art. 18 bis 22 · UVG Art. 28 bis 31 · Suva, Geldleistungen · BSV, 13. AHV-Rente
Wo die Lücke entsteht
Zur Einordnung: Selbst bei voller Beitragsdauer und höchster Rente zahlt die AHV einer Witwe mit zwei Kindern höchstens CHF 4'032 pro Monat (CHF 2'016 + 2 × 1'008, eigene Rechnung). Was die Pensionskasse dazu gibt, steht auf Ihrem Vorsorgeausweis. In diesen Fällen fehlt besonders viel:
Tod durch Krankheit
Die Unfallversicherung zahlt nur bei Unfalltod. Bei Krankheit bleiben AHV und Pensionskasse.
Nicht verheiratet
Keine AHV- und keine UVG-Rente für den Partner. Die Pensionskasse zahlt nur, wenn ihr Reglement es vorsieht.
Ohne Kinder oder wenn sie gross sind
Ein Witwer ohne Kinder erhält keine AHV-Rente. Waisenrenten enden mit 18, in Ausbildung mit 25. Die Hypothek läuft weiter.
Neu in der Schweiz
Wenige Beitragsjahre heissen AHV-Teilrente. In der Pensionskasse fehlen die Altersgutschriften der Jahre vor dem Zuzug, das senkt die Invalidenrente und damit auch die Hinterlassenenrenten.
Was zahlt Ihre Pensionskasse wirklich?Nicole liest Ihren Vorsorgeausweis mit Ihnen, rechnet die Lücke aus und sagt Ihnen, welche Summe und Laufzeit passen. Kostenlos, 45 Minuten per Video.→ Todesfallversicherung: konstante oder fallende Summe?
Die Schweizer Risikolebensversicherung heisst meist Todesfallversicherung. Sie zahlt nur, wenn die versicherte Person während der Laufzeit stirbt, ohne Sparteil. Entscheidend ist, wie sich die Summe über die Jahre verhält.
Konstante Summe
Die Summe bleibt über die ganze Laufzeit gleich. Passt, wenn Sie ein Einkommen ersetzen wollen, zum Beispiel bis das jüngste Kind selbständig ist.
Fallende Summe
Die Summe sinkt jedes Jahr, etwa in gleichen Schritten (Allianz). Passt zu einer Schuld, die kleiner wird, zum Beispiel einer Hypothek mit Amortisation (Zurich «LebenRisiko»).
Rente statt Kapital
Statt einer einmaligen Summe zahlen manche Anbieter eine Hinterlassenenrente für eine feste Dauer, zum Beispiel Swiss Life und PAX. Das Todesfallkapital wird getrennt vom übrigen Einkommen besteuert, eine Zeitrente zusammen mit dem Einkommen (Swiss Life).
Säule 3a oder 3b: Steuern, Begünstigte, Flexibilität
Fast alle grossen Anbieter führen die Todesfallversicherung in beiden Säulen. Der Unterschied liegt bei Steuerabzug, Begünstigten und Flexibilität.
| Merkmal | Säule 3a (gebunden) | Säule 3b (frei) |
|---|---|---|
| Prämien abziehbar? | Ja, im Rahmen des 3a-Maximums: 2026 CHF 7'258 mit Pensionskasse, ohne Pensionskasse 20 % des Erwerbseinkommens bis CHF 36'288. Das Maximum gilt für alle 3a-Einzahlungen zusammen, Bank und Versicherung. | Kein eigener Abzug. Nur im allgemeinen Abzug für Versicherungsprämien und Sparzinsen (Bund: CHF 3'700 für Verheiratete, CHF 1'800 für übrige, plus CHF 700 pro Kind), den Sie mit den Prämien für Kranken- und Unfallversicherung teilen. Die Kantone haben eigene Beträge. |
| Steuer bei Auszahlung im Todesfall | Einkommenssteuer, getrennt vom übrigen Einkommen zu einem reduzierten Satz (Bund: ein Fünftel des ordentlichen Tarifs). | Bei einer reinen Risikoversicherung ebenso: Bund und die meisten Kantone besteuern das Kapital getrennt zu einem reduzierten Satz. Basel-Landschaft und Jura: keine Einkommenssteuer, dafür unter Umständen Erbschaftssteuer. |
| Begünstigte | Gesetzliche Reihenfolge: 1. Ehegatte oder eingetragener Partner. 2. Kinder, unterstützte Personen, Lebenspartner nach 5 Jahren Zusammenleben oder mit gemeinsamen Kindern. 3. Eltern. 4. Geschwister. 5. Übrige Erben. | Frei wählbar, auch der Lebenspartner ab dem ersten Tag. |
| Police für zwei Personen | Nicht vorgesehen: Swiss Life bietet Policen auf zwei Leben nur in der 3b an. | Möglich, zum Beispiel bei Swiss Life und AXA (bis zu zwei Personen). |
Quellen: BVV 3 Art. 1, 2 und 7 · BSV, Säule 3a · BSV, Kennzahlen 2026 · DBG Art. 22, 23, 33 und 38 · ESTV, Erbschafts- und Schenkungssteuern · Swiss Life, Factsheet Protection
Gesundheitsfragen: worauf es beim Antrag ankommt
Anzeigepflicht
Sie müssen alle Fragen des Versicherers zu erheblichen Tatsachen wahrheitsgetreu beantworten, soweit Sie diese kennen oder kennen müssten (VVG Art. 4). Nach diesen Antworten entscheidet der Versicherer, ob und zu welchen Bedingungen er Sie versichert.
Folgen falscher Angaben
Wer eine erfragte Tatsache verschweigt oder falsch angibt, riskiert die Kündigung und den Verlust der Leistung für Fälle, die damit zusammenhängen (VVG Art. 6). Deshalb vollständig antworten.
Rauchen zählt
Nichtraucher zahlen weniger, zum Beispiel bei Swiss Life und Zurich. Und: Eine bestehende Police erst kündigen, wenn die neue schriftlich angenommen ist.
Schnell-Check
Welcher Schutz passt zu Ihrer Situation?
Was trifft am ehesten auf Sie zu?
Laufzeit: bis das jüngste Kind selbständig ist
AHV und Pensionskasse zahlen Waisenrenten nur bis 18, in Ausbildung bis 25, und sie ersetzen nur einen Teil des Einkommens. Eine konstante Summe über diese Jahre schliesst die Lücke. Eine Erwerbsunfähigkeitsrente mit Prämienbefreiung schützt das Einkommen, wenn Sie krank werden.
Dazu eine konstante Summe für den Alltag, wenn Kinder da sind
Eine Summe, die jedes Jahr sinkt, passt zu einer Schuld, die kleiner wird. So kann Ihr Partner das Haus halten, ohne allein auf die Renten angewiesen zu sein.
3a-Maximum ohne Pensionskasse: 20 % des Erwerbseinkommens, höchstens CHF 36'288
Ohne Pensionskasse fehlen die Hinterlassenen- und Invalidenrenten der 2. Säule, ohne freiwillige Unfallversicherung auch die UVG-Renten. Beides lässt sich über die Säule 3a absichern; die Prämien zählen zum 3a-Maximum.
Wenn niemand auf Ihr Einkommen angewiesen ist, braucht es in der Regel kein Todesfallkapital. Die wichtigere Frage ist Ihr eigenes Einkommen bei Krankheit: Die IV-Rente beträgt 2026 höchstens CHF 2'520 pro Monat.
Mit wenigen Schweizer Beitragsjahren gibt es von der AHV nur eine Teilrente. Eine deutsche Berufsunfähigkeitsversicherung ist anders definiert als die Schweizer Erwerbsunfähigkeit: Lassen Sie sie prüfen, bevor Sie etwas kündigen.
Erwerbsunfähigkeit: Was IV und Pensionskasse zahlen und was fehlt
Wer krank wird und nicht mehr arbeiten kann, braucht weiter ein Einkommen. IV und Pensionskasse zahlen Renten, aber erst nach einer Wartezeit und nach festen Stufen.
IV (1. Säule)
Rente nur, wenn eine Eingliederung nicht möglich ist, nach mindestens 3 vollen Beitragsjahren und frühestens 6 Monate nach der Anmeldung. Von 40 % bis 49 % gibt es 25 % bis 47,5 % einer Rente, von 50 % bis 69 % entspricht der Anteil dem Grad. Kinderrente CHF 504 bis 1'008 pro Monat. Keine 13. Rente.
Pensionskasse (BVG)
Invalidenrente ab 40 % Invalidität, nach der gleichen Stufenskala wie die IV. Berechnet aus dem Alterskapital plus den fehlenden Altersgutschriften bis zum Referenzalter, mal 6,8 %. Kinderrente 20 %. Viele Kassen zahlen mehr als das Minimum.
Unfallversicherung (UVG)
Nur bei Invalidität durch einen Unfall: 80 % des versicherten Verdienstes bei voller Invalidität, zusammen mit der IV höchstens 90 %. Bei Krankheit zahlt sie nichts.
Quellen: AHV/IV-Merkblatt 4.04 · Merkblatt 3.03 (Rentenskala 2026) · BVG Art. 23 bis 26 · UVG Art. 20 · BSV, 13. AHV-Rente
Berufsunfähigkeit gibt es hier so nicht
Aus Deutschland kennen Sie die Berufsunfähigkeitsversicherung. Schweizer Versicherer versichern die Erwerbsunfähigkeit. Allianz erklärt den Unterschied so: Berufsunfähig ist, wer im bisherigen Beruf nicht mehr arbeiten kann. Erwerbsunfähig ist, wer weder den bisherigen Beruf noch eine andere zumutbare Tätigkeit ausüben kann.
Das Gesetz misst die Erwerbsunfähigkeit am ganzen ausgeglichenen Arbeitsmarkt, nach Behandlung und Eingliederung (ATSG Art. 6 bis 8). Haben Sie noch eine deutsche Berufsunfähigkeitsversicherung, lassen Sie prüfen, wie sie zu einer Schweizer Deckung passt, bevor Sie etwas kündigen. Mehr dazu im Ratgeber Berufsunfähigkeit oder Erwerbsunfähigkeit.
- Leistung nach GradAllianz: volle Leistung ab 70 %, unter 40 % keine. Swiss Life: 100 % der Rente ab 66⅔ %.
- WartefristAllianz: 90, 180, 360 oder 720 Tage. Swiss Life: 3, 6, 12 oder 24 Monate. Auf Lohnfortzahlung, Taggeld und die 1. und 2. Säule abstimmen, so vermeiden Sie eine Überdeckung.
- RenteKonstant oder steigend (Swiss Life), in der Säule 3a oder 3b. Die Renten sind zusammen mit dem übrigen Einkommen steuerbar (Swiss Life).
Prämienbefreiung: der unterschätzte Zusatz
Wer erwerbsunfähig wird, kann oft auch die Prämien der Todesfallversicherung nicht mehr zahlen. Mit einer Prämienbefreiung übernimmt der Versicherer die Prämien nach einer Wartefrist, der Schutz bleibt bestehen. Bei Allianz ist die Wartefrist dafür wie bei der Rente wählbar (90 bis 720 Tage). Bei Swiss Life lässt sich auch eine Police auf zwei Leben mit einer Prämienbefreiung kombinieren.
Selbständig?
Selbständige sind in der Regel nicht obligatorisch in einer Pensionskasse und nicht obligatorisch unfallversichert. Beides ist freiwillig möglich (BVG Art. 4, UVG Art. 4). Ohne diese Deckung fehlen Invaliden- und Hinterlassenenrenten der 2. Säule ganz. Ohne Pensionskasse gilt ein höheres 3a-Maximum: 20 % des Erwerbseinkommens, höchstens CHF 36'288.
Quellen: Allianz, Erwerbsunfähigkeitsversicherung · Swiss Life, Factsheet Protection (02.2026)
Todesfall und Erwerbsunfähigkeit in einem Gespräch klären
Nicole Bohne (10 Jahre Versicherung und Vorsorge) rechnet mit Ihnen aus, was AHV und Pensionskasse zahlen, welche Summe fehlt und ob 3a oder 3b besser passt. 45 Minuten per Video, kostenlos und unverbindlich.
Todesfallversicherung: Anbieter in der Schweiz im Überblick
Alphabetisch, keine Rangliste. Wir zeigen nur, was die Versicherer selbst veröffentlichen. Welche Offerte zu Ihnen passt, hängt von Alter, Gesundheit, Summe und Laufzeit ab.
| Anbieter | Produkt | Todesfallsumme | Säule | Veröffentlichte Eckwerte |
|---|---|---|---|---|
| Allianz Suisse | Todesfallversicherung | Konstant oder in gleichen jährlichen Schritten fallend | 3a und 3b | 3a: Eintrittsalter 18–60, Laufzeit 5–47 Jahre. 3b: Eintrittsalter 18–75. Mindestsumme CHF 10'000 (konstant) bzw. 20'000 (fallend) |
| AXA | Todesfallversicherung | Auszahlungsbetrag frei wählbar | 3a und 3b | In der 3b bis zu zwei versicherte Personen, Begünstigte frei wählbar |
| Generali | Todesfallversicherung | Konstant oder jährlich fallend | 3a oder 3b | Zusatz für vorzeitige Auszahlung bei einer Lebenserwartung unter 12 Monaten; Online-Prämienrechner |
| Helvetia (inkl. ehemals Baloise) | Todesfallversicherung | Konstant; Option: doppelte Summe bei Unfalltod | 3a und 3b | Eintrittsalter 18–62, Laufzeit höchstens 45 Jahre |
| Mobiliar | Todesfallversicherung | Konstant oder abnehmend; Auszahlung als Kapital oder Rente | 3a und 3b | Keine Alters- oder Laufzeitangaben veröffentlicht |
| PAX | Pax Todesfallversicherung | Konstant, abnehmend oder als Hinterbliebenenrente | 3a oder 3b (3b auch online) | Eintrittsalter 3a 17–60, 3b 15–80. Laufzeit 5–70 Jahre. Tarifgarantie: gleiche Bruttoprämie über die ganze Laufzeit |
| smile (Risikoträger Helvetia) | smile.life | Konstant: CHF 25'000, 50'000, 75'000 oder 100'000 | Kein 3a-Produkt | Einjähriger Vertrag, vollständig digital |
| Swiss Life | Swiss Life Protection | Konstantes Kapital, fallendes Kapital oder Hinterbliebenen-Zeitrente | 3a oder 3b, Wechsel möglich | Mit einer Erwerbsunfähigkeitsrente in einem Vertrag kombinierbar. Police auf zwei Leben nur in der 3b |
| Vaudoise | Todesfallversicherung | Verschiedene Deckungsvarianten | 3a und 3b | Keine Alters- oder Laufzeitangaben veröffentlicht |
| Zurich | «LebenRisiko» (mit Beratung), «Zurich LifeProtect direct» (online) | Konstant; «LebenRisiko» auch fallend, etwa für die Amortisation einer Hypothek | 3a und 3b | LifeProtect direct: Jahresvertrag, letzte Erneuerung mit 64, Summe CHF 50'000 bis 500'000 |
Häufige Fragen zur Lebensversicherung in der Schweiz
Was ist eine Risikolebensversicherung in der Schweiz?
In der Schweiz heisst sie meist Todesfallversicherung oder Todesfall-Risikoversicherung. Sie zahlt die vereinbarte Summe nur, wenn die versicherte Person während der Laufzeit stirbt. Es gibt keinen Sparteil, am Ende der Laufzeit wird nichts ausbezahlt. Die Summe kann konstant bleiben oder jährlich sinken, zum Beispiel passend zu einer Hypothek. Abschliessen lässt sie sich in der Säule 3a oder in der Säule 3b.
Wie viel Todesfallkapital braucht meine Familie?
Eine einfache Faustregel: Was Ihrer Familie pro Jahr fehlt (der Teil Ihres Einkommens, den sie weiterhin braucht, minus die Renten von AHV und Pensionskasse), mal die Anzahl Jahre, bis die Kinder selbständig sind, plus Schulden wie die Hypothek, minus Vermögen und bestehende Todesfallleistungen. Den Richtwert rechnen Sie oben im Bedarfsrechner aus. Die Renten Ihrer Pensionskasse stehen auf Ihrem Vorsorgeausweis.
Was zahlt die AHV meiner Familie, wenn ich sterbe?
2026 beträgt die Witwen- oder Witwerrente CHF 1'008 bis 2'016 pro Monat, die Waisenrente CHF 504 bis 1'008 pro Kind, jeweils bei voller Beitragsdauer. Fehlen Beitragsjahre, gibt es eine Teilrente. Eine Witwe erhält die Rente, wenn sie Kinder hat oder mindestens 45 Jahre alt ist und mindestens 5 Jahre verheiratet war, ein Witwer nur, wenn er Kinder hat. Unverheiratete Partner erhalten keine AHV-Rente. Eine 13. Rente gibt es auf Hinterlassenenrenten nicht. Eine Reform der Witwen- und Witwerrenten ist im Parlament hängig (Stand September 2026).
Ist die Auszahlung einer Todesfallversicherung steuerfrei?
In der Regel nicht. Das Todesfallkapital aus der Säule 3a und aus einer reinen Risikoversicherung der Säule 3b unterliegt beim Bund der Einkommenssteuer, getrennt vom übrigen Einkommen zu einem reduzierten Satz (ein Fünftel des ordentlichen Tarifs). Die meisten Kantone machen es gleich. Basel-Landschaft und Jura erheben darauf keine Einkommenssteuer, dort kann stattdessen die Erbschaftssteuer greifen. Ehegatten und eingetragene Partner sind in allen Kantonen von der Erbschaftssteuer befreit.
Todesfallversicherung in der Säule 3a oder 3b: Was ist besser?
In der Säule 3a sind die Prämien vom Einkommen abziehbar, aber nur innerhalb des 3a-Maximums von CHF 7'258 (2026, mit Pensionskasse), das Sie mit Ihren übrigen 3a-Einzahlungen teilen. Die Begünstigten sind gesetzlich vorgegeben. In der Säule 3b wählen Sie die Begünstigten frei und können je nach Anbieter zwei Personen in einer Police versichern, einen eigenen Steuerabzug gibt es dafür aber nicht. Für unverheiratete Paare und Patchwork-Familien ist die 3b oft die klarere Lösung, für Verheiratete mit Spielraum im 3a-Maximum die 3a.
Wer erhält das Geld aus einer 3a-Police, wenn wir nicht verheiratet sind?
Die Reihenfolge steht in der Verordnung BVV 3: zuerst der Ehegatte oder eingetragene Partner. Danach die Kinder, Personen, die Sie in erheblichem Mass unterstützt haben, und Ihr Lebenspartner, wenn Sie die letzten fünf Jahre ununterbrochen zusammengelebt haben oder er für gemeinsame Kinder aufkommen muss. Danach Eltern, Geschwister und übrige Erben. Innerhalb der zweiten Gruppe können Sie die Personen näher bestimmen. Wer kürzer zusammenlebt, sichert den Partner besser über die Säule 3b ab: Dort sind die Begünstigten frei wählbar.
Gibt es in der Schweiz eine Berufsunfähigkeitsversicherung wie in Deutschland?
Nicht in dieser Form. Schweizer Versicherer versichern die Erwerbsunfähigkeit: Sie zahlen, wenn Sie weder im bisherigen Beruf noch in einer anderen zumutbaren Tätigkeit arbeiten können. Das Gesetz (ATSG Art. 7) misst die Erwerbsunfähigkeit am ganzen Arbeitsmarkt, nicht am eigenen Beruf. Die Leistung hängt vom Grad ab, bei Allianz zum Beispiel volle Leistung ab 70 % und keine Leistung unter 40 %. Eine bestehende deutsche Berufsunfähigkeitsversicherung sollten Sie vor einer Kündigung prüfen lassen.
Was passiert, wenn ich bei den Gesundheitsfragen etwas Falsches angebe?
Verschweigen Sie eine erhebliche Tatsache, nach der gefragt wurde, oder geben Sie sie falsch an, darf der Versicherer den Vertrag kündigen (VVG Art. 6), innert vier Wochen, nachdem er davon erfahren hat. Für Schäden, deren Eintritt oder Umfang durch die verschwiegene Tatsache beeinflusst wurde, entfällt dann die Leistung. Beantworten Sie die Fragen deshalb vollständig und fragen Sie im Zweifel nach.
Brauche ich für die Hypothek eine Lebensversicherung?
Gesetzlich vorgeschrieben ist sie nicht. Ob Ihre Bank eine Absicherung verlangt, steht in Ihren Hypothekarunterlagen. Sinnvoll ist sie, wenn Ihr Partner Zinsen und Amortisation allein nicht tragen könnte. Eine fallende Todesfallsumme passt zu einer Schuld, die jedes Jahr kleiner wird. Angeboten wird sie zum Beispiel von Allianz, Generali, Mobiliar, PAX, Swiss Life und Zurich.
Wie viel Schutz braucht Ihre Familie? Rechnen wir es gemeinsam aus.
Nicole Bohne (10 Jahre Versicherung und Vorsorge, zuvor bei der Basler und der Zurich) geht AHV, Pensionskasse und Ihre bestehenden Policen mit Ihnen durch und vergleicht Offerten für Todesfall- und Erwerbsunfähigkeitsschutz. Unabhängig und FINMA-registriert, 45 Minuten per Video, kostenlos und unverbindlich.