Als Deutscher in die Schweiz ziehen: Krankenkasse, Steuern & Vorsorge richtig aufsetzen
Der Schweizer Arbeitsvertrag ist unterschrieben, der Umzugstermin steht — und plötzlich funktioniert alles anders als in Deutschland: Ihre GKV oder PKV endet mit dem Wegzug, die Grundversicherung wählen Sie selbst, und statt eines Beitragssatzes zahlen Sie eine Kopfprämie ohne Arbeitgeberanteil. Dieser Leitfaden führt Sie durch Ihre ersten 90 Tage in der Schweiz.
Ihre ersten Wochen
Ankommen, bei der Gemeinde anmelden, Grundversicherung abschliessen
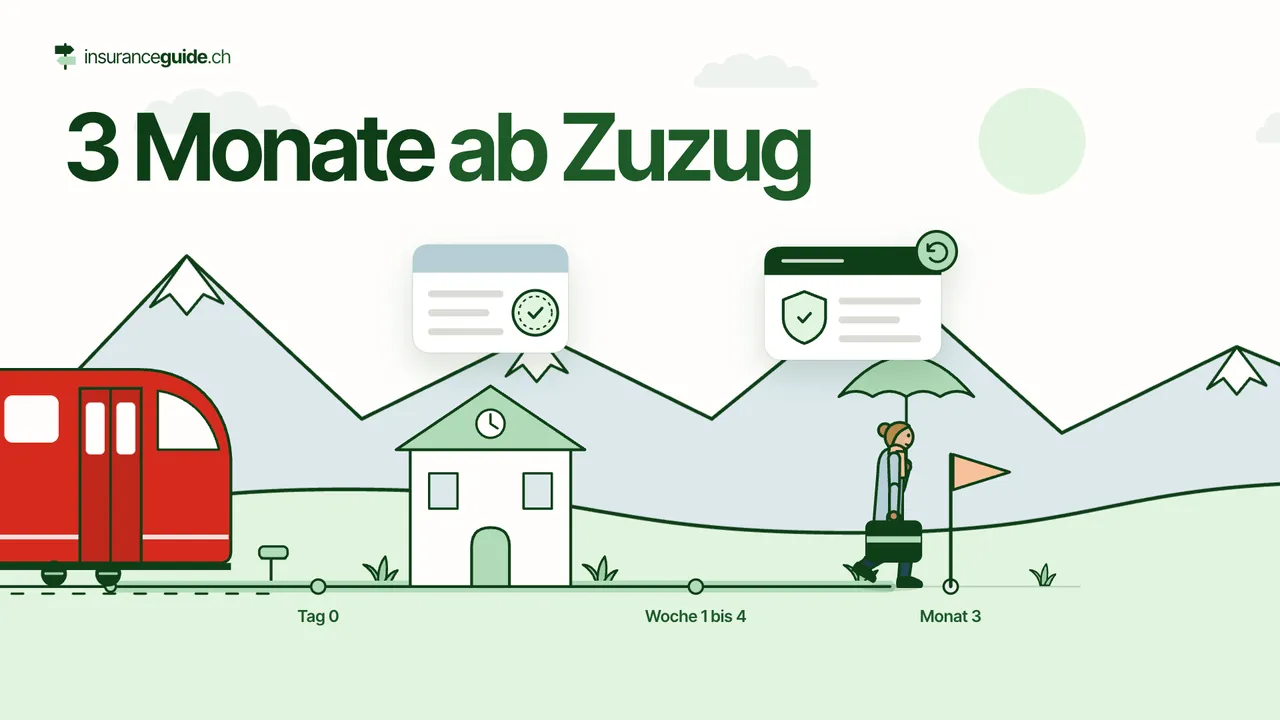
- Woche 1Anmeldung bei der Schweizer Gemeinde (ab Zuzug läuft die 3-Monats-Frist)
- Woche 2–3Krankenkassen vergleichen (Modell + Franchise + Anbieter), Antrag stellen
- 3-Monats-FristDie Frist beträgt drei Monate ab Zuzug. Wer später beitritt, ist erst ab dem Beitritt versichert und zahlt bei nicht entschuldbarer Verspätung einen Prämienzuschlag.
Wer rechtzeitig abschliesst, ist rückwirkend ab Zuzug versichert.
Wenn Sie aus Deutschland in die Schweiz ziehen, ist schweizweit pflichtmässig nur die Grundversicherung nach KVG — abzuschliessen innerhalb von drei Monaten nach dem Zuzug (in der Praxis: ab der Anmeldung bei der Gemeinde), rückwirkend gültig ab Ihrem Zuzugsdatum. Ihre GKV oder PKV endet mit dem Wegzug; eine Familienmitversicherung gibt es in der Schweiz nicht. Faktischer Standard sind Privathaftpflicht + Hausrat (Hausrat ist in einigen Kantonen sogar Pflicht), und die Säule 3a ersetzt Riester und Rürup als Steuerhebel. Verdienen Sie über CHF 120'000, ist die Steuererklärung Pflicht — sonst lohnt sich oft eine freiwillige nachträgliche Veranlagung. Eine kostenlose Erstberatung klärt Ihre Situation in 45 Minuten, per Video oder in unserer Versicherungsberatung in Zürich.
Ihre erste Frist ist die Krankenkasse. Im Video: 3 Monate ab Zuzug, rückwirkender Schutz und die ersten Schritte in der richtigen Reihenfolge.
Video · 3:22Neu in der Schweiz: Bis wann brauche ich eine Krankenkasse?
Kapitel
- 0:00Bis wann brauche ich eine Krankenkasse?
- 0:14Die kurze Antwort: 3 Monate ab Zuzug
- 0:33Die Prämien laufen auch rückwirkend
- 0:49Die Falle: Frist verpasst
- 1:18Jede Person eine eigene Police
- 1:36Unfall über den Arbeitgeber
- 1:57Was ist Pflicht, was freiwillig?
- 2:26Die ersten Schritte in der richtigen Reihenfolge
- 3:02Kostenloses Gespräch
Transkript lesen
0:00 Bis wann brauche ich eine Krankenkasse?
Sie sind neu in der Schweiz. Bis wann müssen Sie eine Krankenkasse abschliessen? Und gilt der Schutz rückwirkend? Hier ist die Antwort von insurance-guide.ch.
0:14 Die kurze Antwort: 3 Monate ab Zuzug
Sie haben 3 Monate. Die Frist läuft ab Zuzug, in der Praxis ab der Anmeldung bei der Gemeinde. Schliessen Sie in dieser Frist ab, sind Sie rückwirkend ab Zuzug versichert: ab Tag 1, auch wenn Sie erst in Woche 6 unterschreiben.
0:33 Die Prämien laufen auch rückwirkend
Nur: Auch die Prämien laufen rückwirkend ab Zuzug. Wer erst im dritten Monat abschliesst, zahlt bis zu drei Monatsprämien auf einmal. Deshalb lohnt es sich, in den ersten Wochen abzuschliessen.
0:49 Die Falle: Frist verpasst
Die Falle: Verpassen Sie die 3 Monate, wählen Sie die Kasse trotzdem selbst. Versichert sind Sie aber erst ab dem Beitritt, nicht mehr rückwirkend. Arztkosten aus der Zeit davor zahlt keine Kasse. Ist die Verspätung nicht entschuldbar, kommt ein Prämienzuschlag dazu: 30 bis 50 % der Prämie, doppelt so lange, wie die Verspätung gedauert hat, höchstens 5 Jahre.
1:18 Jede Person eine eigene Police
Anders als in der deutschen GKV gibt es keine kostenlose Familienmitversicherung. Jedes Familienmitglied braucht eine eigene Police, auch Babys und Kinder. Für Neugeborene läuft die Frist von 3 Monaten ab der Geburt.
1:36 Unfall über den Arbeitgeber
Ein Punkt, der Prämie spart: Arbeiten Sie mindestens 8 Stunden pro Woche beim selben Arbeitgeber, sind Unfälle über den Arbeitgeber versichert. Den Unfalleinschluss in der Krankenkasse können Sie dann weglassen. Selbstständige und Nichterwerbstätige brauchen den Einschluss.
1:57 Was ist Pflicht, was freiwillig?
Zusatzversicherungen nach VVG sind freiwillig. Und sie haben Gesundheitsfragen: Je früher und gesünder Sie abschliessen, desto besser die Annahmechancen. Pflicht ist schweizweit allein die Grundversicherung. Die Privathaftpflicht ist faktisch Standard, viele Vermieter verlangen sie. Und die Hausratversicherung ist in einigen Kantonen sogar Pflicht, etwa in der Waadt und in Freiburg.
2:26 Die ersten Schritte in der richtigen Reihenfolge
So halten Sie die Frist sicher ein: In Woche 1 klären Sie Franchise, Modell und Unfall. In Woche 1 bis 2 vergleichen Sie die Kassen. Die Leistungen sind gleich, zwischen der günstigsten und der teuersten liegen oft 30 bis 40 %. In Woche 2 bis 3 entscheiden Sie über Zusatzversicherungen, in Woche 3 bis 4 unterschreiben Sie. Ihr genaues Fristende berechnet der Fristen-Rechner auf unserer Seite, aus dem Datum Ihrer Anmeldung bei der Gemeinde.
3:02 Kostenloses Gespräch
Wenn Sie Ihre Situation mit jemandem durchgehen möchten: Buchen Sie ein kostenloses Gespräch. 45 Minuten per Video, kostenlos und unverbindlich. Den Link finden Sie in der Beschreibung.
Von der GKV/PKV zur Schweizer Grundversicherung
Mit dem Wohnsitz in der Schweiz endet Ihre deutsche Krankenversicherung, und die obligatorische Grundversicherung nach KVG beginnt. Die Frist beträgt drei Monate ab Zuzug (in der Praxis ab der Anmeldung bei der Gemeinde); wer rechtzeitig abschliesst, ist rückwirkend ab Zuzug versichert. Sie sind also ab Tag 1 gedeckt, müssen die Kasse aber selbst wählen: In der Schweiz gibt es keine Zuweisung durch den Arbeitgeber und keine Familienmitversicherung. Wer später beitritt, wählt die Kasse ebenfalls selbst, ist aber erst ab dem Beitritt versichert und zahlt bei nicht entschuldbarer Verspätung einen Prämienzuschlag; zugewiesen wird nur, wer sich gar nicht versichert.
Der grösste Umstellungspunkt für Deutsche ist die Prämienlogik. Statt eines einkommensabhängigen Beitrags, den Arbeitgeber und Arbeitnehmer teilen, zahlen Sie in der Schweiz eine Kopfprämie, gleich hoch für die Chefin und den Praktikanten, und vollständig von Ihnen getragen. Für Erwachsene liegt die mittlere Prämie 2027 bei CHF 487.60 pro Monat, für Kinder bei CHF 128.10 (BAG); jedes Familienmitglied braucht eine eigene Police. Alle Zahlen nach Kanton finden Sie unter Krankenkassenprämien 2027, Ihre eigene Prämie im Prämienrechner. Was die Grundversicherung bei Schwangerschaft und Geburt zahlt, erklärt unser Ratgeber zur Mutterschaftsversicherung in der Schweiz.
Die Leistungen sind bei allen Kassen gesetzlich identisch: Ein Wechsel zwischen «gesetzlich» und «privat» wie in Deutschland existiert nicht. Unterschiede gibt es nur bei Prämien (kantonsabhängig, für exakt dieselben KVG-Leistungen oft 30–40 % Spreizung), Modellen (ab 2027 in den BAG-Kategorien Praxis, Telmed/Digital, Flex und Apotheke) und Service. Ein Praxis- oder Telmed-Modell mit Franchise CHF 2'500 ist für gesunde Erwachsene typischerweise die günstigste Konfiguration: In der Stadt Zürich spart es gegenüber Standardmodell mit Franchise CHF 300 bei derselben Kasse 2027 je nach Kasse CHF 1'872 bis CHF 3'306 pro Jahr.
Zwei Punkte überraschen Zuzüger aus Deutschland regelmässig: Die Franchise ist ein echter jährlicher Selbstbehalt zwischen CHF 300 und CHF 2'500 — bis dahin zahlen Sie Arzt und Apotheke komplett selbst, danach noch 10 % Selbstbehalt bis maximal CHF 700 pro Jahr. Und die Zahnbehandlung ist in der Grundversicherung nicht enthalten: Kontrollen, Füllungen und Kieferorthopädie zahlen Sie privat, sofern Sie keine Zahnzusatzversicherung nach VVG abschliessen.
Ein Punkt, der Prämie spart: Arbeiten Sie mindestens 8 Stunden pro Woche beim selben Arbeitgeber, sind Unfälle über den Arbeitgeber versichert (UVG). Den Unfalleinschluss in der Krankenkasse können Sie dann weglassen. Bei Krankheit zahlt der Arbeitgeber den Lohn dagegen nur befristet weiter; fragen Sie nach, ob Ihr Betrieb eine Krankentaggeld-Versicherung abgeschlossen hat.
Wie Sie GKV oder PKV korrekt beenden, wann eine Anwartschaft sinnvoll ist und worauf Sie beim Wechsel nach Zürich achten müssen, lesen Sie im ausführlichen Ratgeber für Deutsche.
Krankenversicherung für Deutsche in der Schweiz →Krankenkasse Neuanmeldung Schweiz
Schritt-für-Schritt Anleitung mit Fristen.
EntscheidungshilfeFranchise wählen 2027
Welche Franchise sich für wen lohnt.
ErklärungModelle: Hausarzt, HMO, Telmed, Flex
Welches Modell zu welchem Profil passt.
GrundlagenKVG vs. VVG — der Unterschied
Pflicht vs. Zusatz korrekt unterscheiden.
Säule 3a — das Schweizer Riester/Rürup
Was in Deutschland Riester und Rürup leisten sollen, übernimmt in der Schweiz die Säule 3a — nur ohne Zulagenanträge, Förderklassen und Wohn-Riester-Bürokratie. Bis zu CHF 7'258 pro Jahr (Stand 2026, Angestellte mit Pensionskasse) sind voll vom steuerbaren Einkommen abziehbar. Bei einem Grenzsteuersatz von 30 % entspricht das einer direkten Steuerersparnis von rund CHF 2'177 pro Jahr. Selbstständige ohne Pensionskasse profitieren mit dem grossen Beitrag von 20 % des Einkommens (max. CHF 36'288).
Säule 3a kann bei einer Bank, einer Versicherung oder als Wertschriftenlösung geführt werden. Für die meisten Zuzüger aus Deutschland ist eine flexible Wertschriftenlösung mit niedrigen Gebühren (TER unter 0,5 %) und mehreren Konten zur Steueroptimierung beim späteren Bezug die beste Wahl. Wichtig: Der Steuerabzug wirkt bereits im Zuzugsjahr — auch wenn Sie erst im Herbst in die Schweiz gekommen sind. Wir beraten Sie dazu kostenlos. Wie der spätere Bezug besteuert wird, auch bei einer Rückkehr nach Deutschland, zeigt unser Ratgeber Säule 3a auszahlen: Steuern. Wer Familie hat, prüft neben der 3a auch den Todesfallschutz: Lebensversicherung: Todesfallkapital berechnen.
Hausrat & Privathaftpflicht — Ihre deutschen Policen enden
Privathaftpflicht und Hausrat kennen Sie aus Deutschland — der Denkfehler beim Umzug ist, dass die bestehenden Verträge einfach mitziehen. In der Regel tun sie das nicht: Deutsche Policen sind an den Wohnsitz in Deutschland gebunden und decken die Schweiz allenfalls noch als vorübergehenden Auslandsaufenthalt. Prüfen Sie Ihre Verträge vor dem Wegzug und schliessen Sie die Schweizer Pendants ab, bevor Sie den Mietvertrag unterschreiben.
Die Privathaftpflicht ist gesetzlich nicht vorgeschrieben, die Hausratversicherung nur in einigen Kantonen, etwa in der Waadt und in Freiburg — faktisch ist beides aber Standard, und viele Schweizer Vermieter verlangen den Nachweis einer Privathaftpflicht beim Mietvertrag. Ohne sie haften Sie persönlich für Schäden an Dritten in unbegrenzter Höhe. Hausrat schützt Ihren Besitz bei Diebstahl, Wasser- und Brandschäden — inklusive Umzugsgut, das in den ersten Wochen besonders exponiert ist.
Kombiniert liegt die Prämie typischerweise bei CHF 150–250 pro Jahr. Wir empfehlen: Privathaftpflicht mit Deckungssumme mindestens CHF 5 Mio., Hausrat zum Neuwert (nicht Zeitwert) mit Diebstahl auswärts. Zum Nachrechnen: Hausratversicherung: richtige Versicherungssumme berechnen und Privathaftpflicht: Deckung prüfen.
Für Schmuck und Uhren über dem Limit der Hausratversicherung gibt es die Wertsachenversicherung. Wer mit Hund oder Katze umzieht, findet Kantonsregeln und Anbieter auf der Seite Tierversicherung für Hund und Katze.
Quellensteuer statt Lohnsteuerklasse
Mit der Aufenthaltsbewilligung B und ohne Niederlassungsbewilligung C werden Sie an der Quelle besteuert — Ihr Schweizer Arbeitgeber zieht die Steuer direkt vom Lohn ab. Lohnsteuerklassen wie in Deutschland gibt es nicht; der Quellensteuertarif richtet sich unter anderem nach Zivilstand und Kinderzahl. Das ist bequem, aber selten optimal: viele Abzüge (Säule 3a, Pendlerkosten, Krankenkassenprämien, Weiterbildung) werden nicht automatisch berücksichtigt.
Bei Bruttolohn ab CHF 120'000 erfolgt die Steuererklärung im Folgejahr automatisch (nachträgliche ordentliche Veranlagung). Unterhalb dieser Grenze können Sie freiwillig eine nachträgliche ordentliche Veranlagung (NOV) beantragen, die frühere Tarifkorrektur (TOU) — die Frist endet am 31. März des Folgejahres. In den meisten Fällen lohnt sich der Aufwand. Beachten Sie: Wer die NOV einmal beantragt, wird auch in den Folgejahren ordentlich veranlagt.
Wann Sie von der Bewilligung B zur Niederlassungsbewilligung C wechseln können und ab wann danach keine Quellensteuer mehr abgezogen wird, erklärt expat-services.ch (eine unserer Seiten, auf Englisch): C-Bewilligung, Voraussetzungen und Wechsel von B zu C.
Erste-90-Tage-Checkliste für Ihren Umzug
- Vor dem Umzug
Abmeldung beim deutschen Einwohnermeldeamt planen; GKV bzw. PKV über den Wegzug informieren (bei PKV Anwartschaft prüfen); deutsche Haftpflicht- und Hausratpolicen auf Gültigkeit nach dem Wegzug prüfen.
- Woche 1
Anmeldung bei der Schweizer Gemeinde (ab Zuzug läuft die 3-Monats-Frist); Bankkonto eröffnen; Mietvertrag prüfen (Haftpflicht-Nachweis verlangt?).
- Woche 2–3
Krankenkassen vergleichen (Modell + Franchise + Anbieter), Antrag stellen — Schutz wirkt rückwirkend ab Zuzug; Policen für Partner und jedes Kind einzeln beantragen. Angestellt mit mindestens 8 Std./Woche beim selben Arbeitgeber? Dann Unfall über den Arbeitgeber (UVG) und in der Krankenkasse ausschliessen.
- Woche 3–4
Schweizer Privathaftpflicht & Hausrat abschliessen (Hausrat ist in einigen Kantonen Pflicht, z. B. Waadt und Freiburg); Vermieter-Nachweis erbringen; deutsche Verträge zum Wegzugsdatum kündigen.
- Monat 2
Säule 3a einrichten (Ihr Riester/Rürup-Ersatz); Bank- oder Wertschriftenlösung wählen; ersten Beitrag noch im Zuzugsjahr einzahlen.
- Monat 3
Quellensteuersituation prüfen; Antrag auf nachträgliche ordentliche Veranlagung (NOV, früher Tarifkorrektur) bis 31. März im Folgejahr planen; ggf. Zusatzversicherungen (Zahn, Spital) prüfen — Zahnbehandlung ist in der Grundversicherung nicht enthalten.
In 45 Minuten alles geklärt — kostenlos.
Wir gehen Ihre Umzugssituation durch, vergleichen Krankenkassen für Sie und Ihre Familie, klären den Übergang von GKV oder PKV, prüfen Säule-3a-Optionen und die passenden Hausrat/Haftpflicht-Lösungen. Unverbindlich, FINMA-registriert, auf Deutsch.
Häufige Fragen von Deutschen in der Schweiz
Welche Versicherungen brauche ich als Deutscher in der Schweiz wirklich?
Schweizweit Pflicht ist allein die Grundversicherung nach KVG — jede Person mit Wohnsitz in der Schweiz muss sie innerhalb von drei Monaten nach der Anmeldung bei der Gemeinde abschliessen. Eine Familienmitversicherung wie in der deutschen GKV gibt es nicht: Ehepartner und jedes Kind brauchen eine eigene Police. Faktischer Standard sind ausserdem Privathaftpflicht und Hausrat (oft vom Vermieter verlangt; die Hausratversicherung ist in einigen Kantonen wie der Waadt und Freiburg sogar Pflicht) sowie die Säule 3a, das Schweizer Gegenstück zu Riester und Rürup. Zusatzversicherungen nach VVG (Zahn, Spitalwahl, Alternativmedizin) bleiben freiwillig.
Kann ich meine deutsche GKV oder PKV in der Schweiz behalten?
Nein. Mit dem Wohnsitz und der Anstellung in der Schweiz unterstehen Sie dem Schweizer KVG und müssen eine Schweizer Grundversicherung abschliessen. Ihre GKV-Mitgliedschaft endet mit dem Wegzug und dem Ende der Beschäftigung in Deutschland. Bei einer privaten Krankenversicherung lohnt es sich, mit Ihrem deutschen Versicherer eine Anwartschaft zu prüfen, falls Sie später zurückkehren möchten. Kündigen Sie erst, wenn der Schweizer Vertrag bestätigt ist.
Wie lange habe ich nach dem Umzug aus Deutschland Zeit, eine Krankenkasse zu wählen?
Sie haben drei Monate ab dem offiziellen Anmeldedatum bei der Schweizer Gemeinde. Schliessen Sie in dieser Frist ab, wirkt der Versicherungsschutz rückwirkend ab Zuzug: Sie sind also ab Tag 1 gedeckt, auch wenn Sie erst in Woche 6 unterschreiben. Wer später beitritt, wählt die Kasse selbst, ist aber erst ab dem Beitritt versichert und zahlt bei nicht entschuldbarer Verspätung einen Prämienzuschlag. Zugewiesen wird nur, wer sich gar nicht versichert. Wir empfehlen, den Vergleich in der ersten Woche zu starten.
Was kostet die Krankenkasse — zahlt mein Arbeitgeber wie in Deutschland die Hälfte?
Nein. Die Schweiz kennt keinen Arbeitgeberanteil und keinen einkommensabhängigen Beitragssatz: Sie zahlen eine Kopfprämie, unabhängig vom Lohn, und tragen sie allein. Für Erwachsene liegt die mittlere Prämie 2027 bei CHF 487.60 pro Monat, für Kinder bei CHF 128.10 (BAG, 29. September 2026). Die Leistungen der Grundversicherung sind gesetzlich bei allen Kassen identisch, die Prämien für genau dieselben Leistungen liegen aber oft 30–40 % auseinander. Genau darin liegt Ihr Sparpotenzial.
Franchise und Selbstbehalt — was entspricht der deutschen Zuzahlung?
Die Franchise ist ein jährlicher Selbstbehalt, den Sie frei wählen: zwischen CHF 300 und CHF 2'500 pro Jahr. Bis zu diesem Betrag zahlen Sie Arzt- und Medikamentenrechnungen komplett selbst — das kennt die deutsche GKV mit ihren begrenzten Zuzahlungen so nicht. Darüber hinaus tragen Sie 10 % Selbstbehalt, maximal CHF 700 pro Jahr. Wer gesund ist, fährt mit der höchsten Franchise meist am günstigsten.
Sind Zahnbehandlungen in der Schweiz mitversichert?
Nein. Die Grundversicherung übernimmt Zahnbehandlungen grundsätzlich nicht — anders als die deutsche GKV, die Kontrollen und Basisbehandlungen abdeckt. Zahnarztrechnungen zahlen Sie in der Schweiz aus eigener Tasche, sofern Sie keine Zahn-Zusatzversicherung nach VVG abschliessen. Für Familien mit Kindern und geplanter Kieferorthopädie ist das ein Punkt, den man vor dem Umzug rechnen sollte.
Ist KVG und VVG dasselbe wie GKV und PKV?
Nur auf den ersten Blick. KVG ist die obligatorische Grundversicherung mit gesetzlich identischen Leistungen bei allen Kassen — jeder wird aufgenommen, ohne Gesundheitsprüfung. VVG sind freiwillige Zusatzversicherungen (Spitalwahl, Zahn, Alternativmedizin, Brille) mit sehr unterschiedlichen Leistungen und einer medizinischen Aufnahmeprüfung. Anders als bei der deutschen PKV ersetzt VVG die Grundversicherung nie, sondern ergänzt sie. Ein Wechsel zwischen «gesetzlich» und «privat» wie in Deutschland existiert nicht.
Lohnt sich die Säule 3a im ersten Jahr — ist das wie Riester oder Rürup?
Die Säule 3a erfüllt dieselbe Funktion wie Riester und Rürup, ist aber deutlich einfacher und flexibler: keine Zulagenbürokratie, keine Förderklassen. Bis zu CHF 7'258 pro Jahr (Stand 2026, Angestellte mit Pensionskasse) sind voll vom steuerbaren Einkommen abziehbar. Bei einem Grenzsteuersatz von 30 % entspricht das einer direkten Steuerersparnis von rund CHF 2'100 pro Jahr. Der Einzahlungsrhythmus ist frei — Sie können also schon im Zuzugsjahr profitieren.
Bin ich mit der Quellensteuer fertig oder muss ich eine Steuererklärung machen?
Als Deutscher mit Bewilligung B zieht Ihr Schweizer Arbeitgeber die Quellensteuer direkt vom Lohn ab — Lohnsteuerklassen wie in Deutschland gibt es nicht. Wer mehr als CHF 120'000 brutto verdient, wird im Folgejahr nachträglich ordentlich veranlagt, die Steuererklärung ist dann Pflicht. Unterhalb dieser Grenze können Sie bis zum 31. März des Folgejahres freiwillig eine nachträgliche ordentliche Veranlagung (NOV, früher Tarifkorrektur) beantragen, um Säule 3a, Pendlerkosten und Krankenkassenprämien geltend zu machen. Lohnt sich fast immer. Beachten Sie: Wer die NOV einmal beantragt, wird auch in den Folgejahren ordentlich veranlagt.
Meine deutsche Privathaftpflicht läuft noch — reicht das in der Schweiz?
In der Regel nicht: Deutsche Policen sind an den Wohnsitz in Deutschland gebunden und enden mit dem Wegzug oder decken die Schweiz nur noch als vorübergehenden Auslandsaufenthalt. Sie brauchen eine Schweizer Privathaftpflicht — gesetzlich nicht vorgeschrieben, aber faktischer Standard, und viele Vermieter verlangen den Nachweis beim Mietvertrag. Kombiniert mit Hausrat liegt die Prämie typischerweise bei CHF 150–250 pro Jahr.
Kann ich die Krankenkasse später noch wechseln?
Ja. Für einen Wechsel per 1. Januar muss die Kündigung bis 30. November bei der Kasse eingehen, am besten per Einschreiben; das gilt für jede Franchise und jedes Modell. Mit Franchise CHF 300 im Standardmodell ist zusätzlich ein Wechsel per 1. Juli möglich (Eingang bis 31. März). Ändert die Kasse die Prämie unter dem Jahr, können Sie mit einem Monat Frist wechseln. Die Franchise lässt sich jedes Jahr per 1. Januar anpassen: senken bis 30. November, erhöhen bis Ende Dezember. Sie legen sich mit der ersten Wahl nach dem Umzug also nicht für immer fest, aber ein guter Start spart schon im ersten Jahr Geld.
Beratung von Menschen, die beide Systeme kennen
45 Minuten per Video · auf Deutsch · FINMA-registriert · kostenlos · unverbindlich. Wir klären Grundversicherung statt GKV/PKV, Säule 3a, Hausrat/Haftpflicht und Quellensteuer in einem einzigen Termin — abgestimmt auf Ihren Umzug aus Deutschland.